旭成网讯,宁德时代披露三季度财报,单季归母净利润 212.5 亿元,折算日均盈利超 2.3 亿元,储能业务成为新增长极。尽管盈利规模可观,但利润增速不及营收增长,财报披露后公司股价大幅承压。
财报数据显示,宁德时代第三季度营收 1652.21 亿元,同比增长 58.58%;归母净利润 212.46 亿元,同比增长 14.54%。营收大幅扩张,但净利润增速显著落后,毛利率承压引发市场关注。前三季度公司累计营收 4421.37 亿元,同比增长 56.19%,归母净利润 645.30 亿元,同比增长 31.60%。
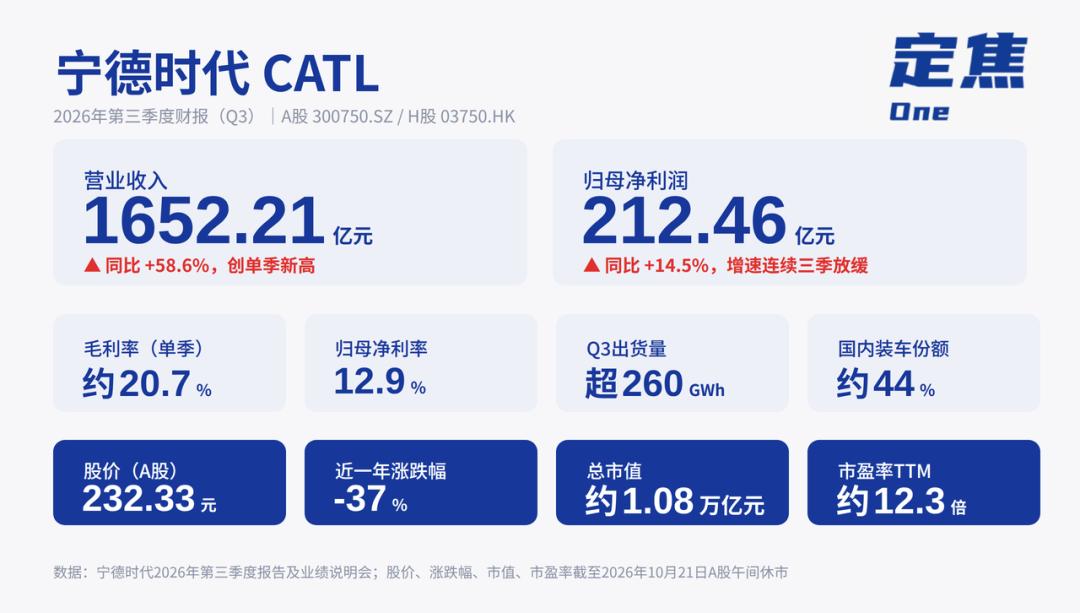
出货层面,三季度动力与储能电池合计出货量超 260GWh,储能业务增长亮眼,销量同比增速接近 60%,在整体出货中的占比提升至约四分之一,成为拉动业务增长的核心新增长极。动力电池业务继续保持全球领先市占率,海外储能订单持续放量,支撑储能板块快速扩容。
在业绩交流会上,宁德时代对中长期行业需求作出判断,认为 2027 年全球动力电池与储能市场需求依旧具备增长空间,市场不必过度悲观。公司表示,国内乘用车电动化率、单车带电量持续提升,商用车电动化提速;海外市场电动化与储能需求旺盛,行业增长潜力仍在。
对于本季度盈利增速放缓,公司解释,一方面是产品结构变化,低毛利储能业务占比提升;另一方面受电池消费税、出口退税政策调整带来成本增加影响。公司称正积极和客户沟通分摊成本,同时加快新技术落地,对冲盈利压力。经营性现金流阶段性下滑,则源于主动调整供应商付款周期,扶持产业链伙伴,长期不会削弱公司盈利能力。
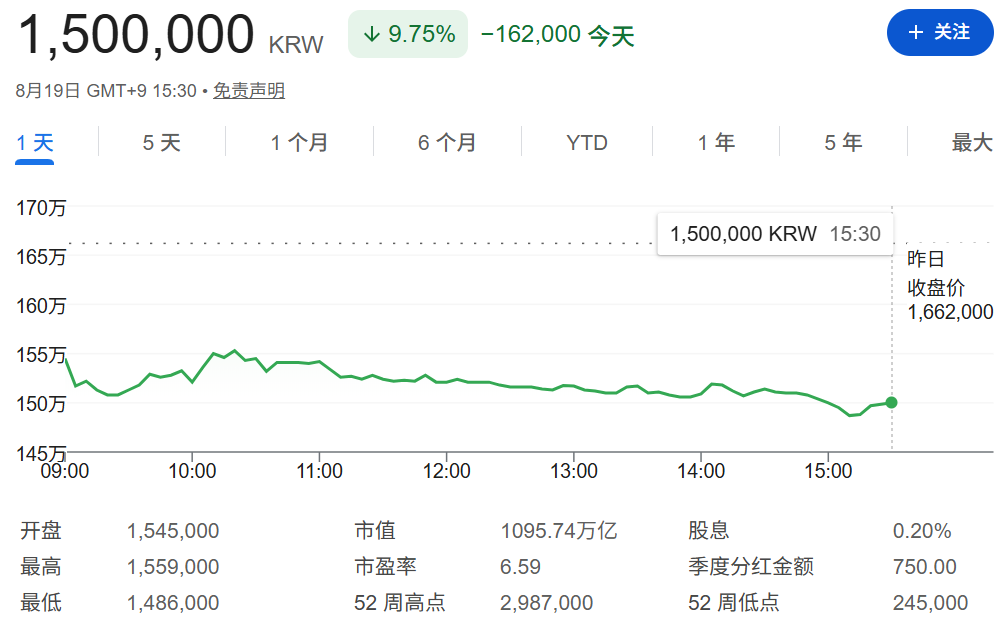
财报落地之后,二级市场反应偏负面,宁德时代股价大幅承压。业内人士分析,市场担忧锂电行业价格战持续挤压利润,叠加新增税费带来成本抬升,尽管出货量高增,但盈利质量的变化引发资金避险。
行业观点认为,储能业务长期空间广阔,有望持续对冲动力电池的周期波动。但短期来看,行业产能过剩、价格竞争激烈仍是摆在宁德时代面前的挑战。后续,公司储能业务毛利率改善、新技术量产落地情况,将成为影响业绩与股价的关键看点。